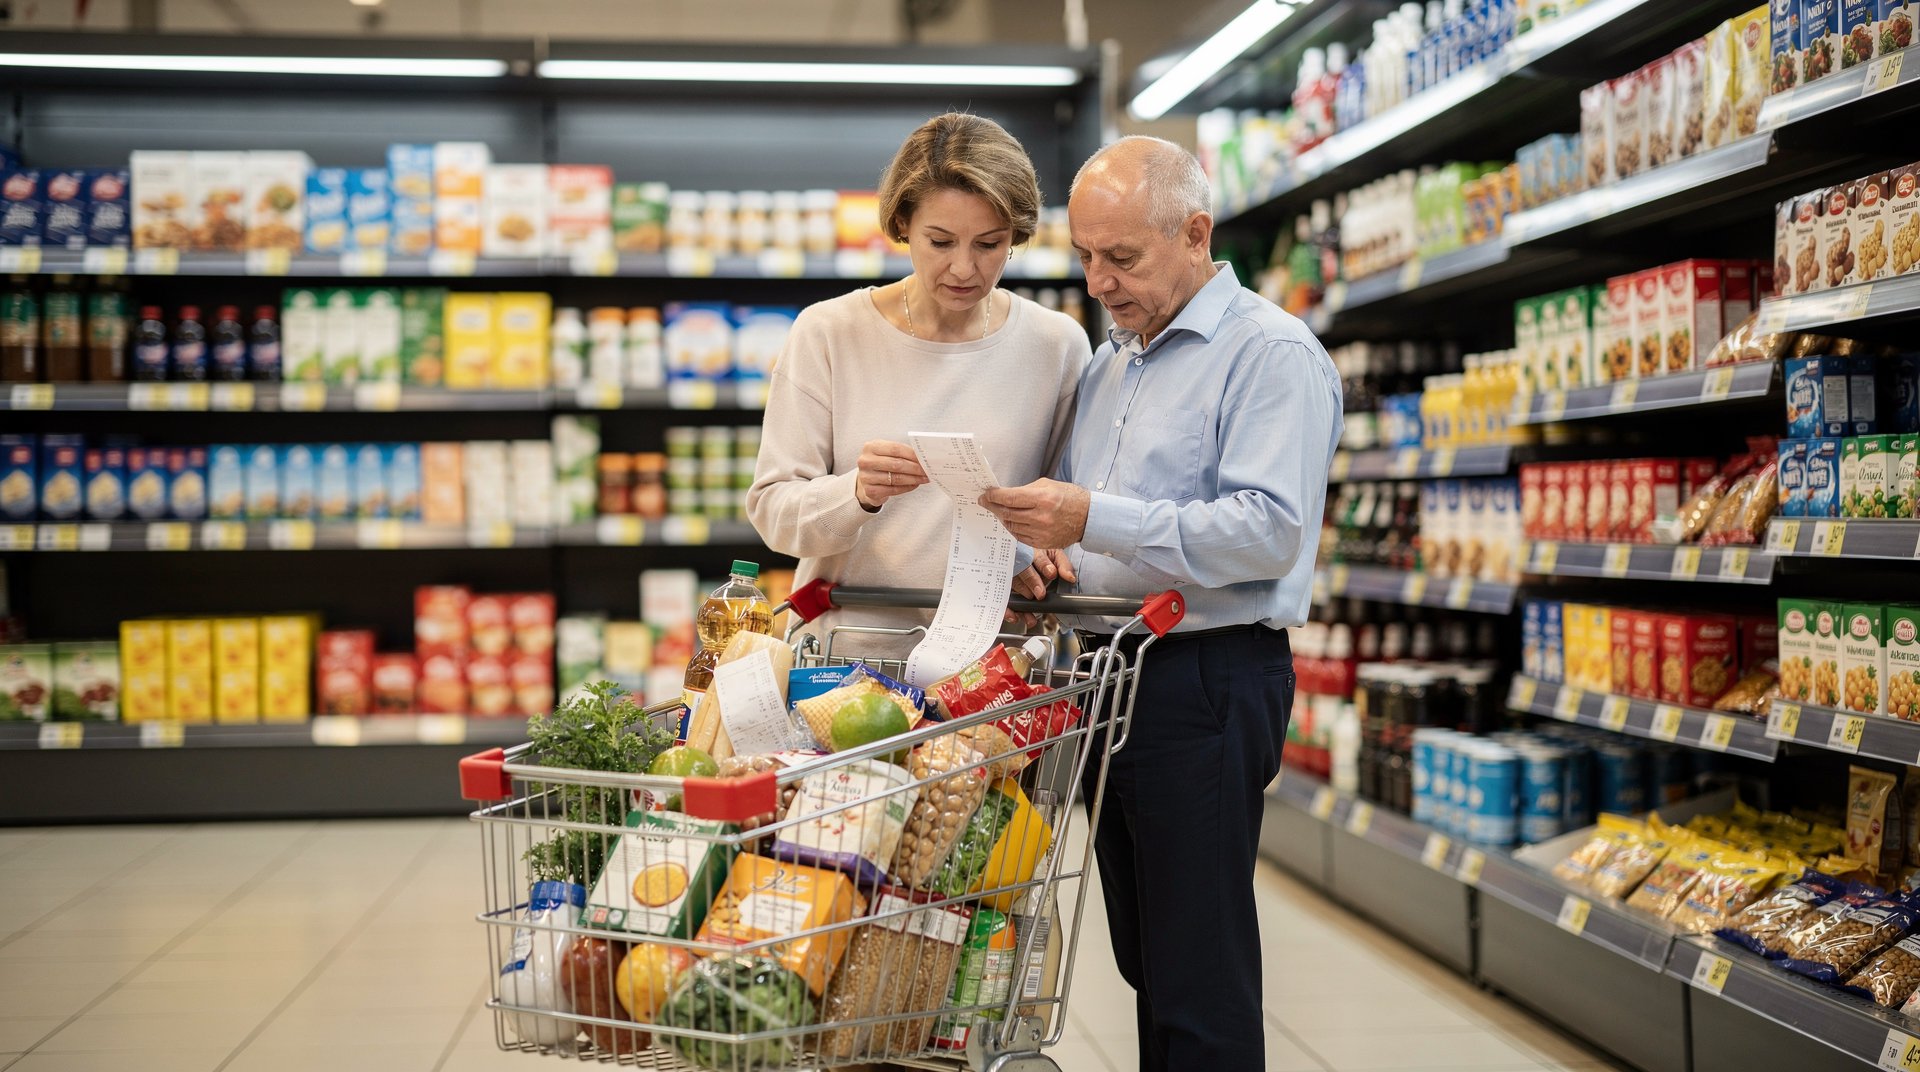
Глобальная инфляция вновь набирает обороты. После короткой передышки рост цен ускоряется, и основной удар приходится на продукты, энергию и базовые услуги. Для домохозяйств это означает не просто подорожание привычной корзины, а замедление роста реальных доходов — денег на руки может становиться больше, но купить на них получится меньше. Для тех, кто следит за рынком жилья, мировая инфляция — не абстрактный показатель, а прямой фактор, влияющий на ставки по ипотеке, стоимость стройматериалов и реальную покупательную способность будущих новосёлов.
Что происходит с мировой инфляцией
На глобальном уровне тренд выглядит так: инфляция не исчезает, а меняет форму. Международные прогнозы на 2026 год показывают ускорение общего роста цен до 4,1–4,7% в зависимости от методики оценки, при этом в 2027 году ожидается постепенное охлаждение. Причина не в одном факторе, а в их комбинации: дороже становятся энергия и продовольствие, сохраняются логистические издержки, а в ряде стран на цены давят курсовые колебания. Для строительной отрасли это означает, что себестоимость квадратного метра продолжает испытывать давление со стороны импортных компонентов и транспортных расходов.
Почему это важно для обычного человека
Инфляция бьет не по «средней температуре по рынку», а по конкретным статьям расходов:
- еда и напитки;
- транспорт и топливо;
- аренда и коммунальные платежи;
- лекарства и базовые услуги;
- товары длительного пользования, включая технику и мебель.
Если доходы растут медленнее цен, реальная покупательная способность снижается. Именно это и называется падением реальных доходов. Для потенциального покупателя квартиры рост цен на еду и транспорт означает, что свободных денег на первоначальный взнос или ежемесячный ипотечный платёж остаётся меньше, даже если номинальная зарплата чуть подросла.
Как меняются цены: где рост заметнее всего
Самое чувствительное место для семейных бюджетов — товары первой необходимости. В свежих международных оценках отдельно подчёркивается, что рост цен на энергию и продовольствие способен разгонять инфляцию шире, чем кажется на первый взгляд, потому что дорожают не только сами товары, но и их доставка, хранение и производство. Для строительной отрасли критичны энергия и логистика: удорожание бензина и электричества сразу увеличивает сметы, а рост цен на продовольствие снижает покупательную способность будущих новосёлов.
Основные каналы роста цен
| Канал давления | Что дорожает | Почему это важно |
|---|---|---|
| Энергия | бензин, газ, электричество, перевозки | влияет почти на все товары и услуги |
| Продовольствие | базовые продукты, готовая еда | сильнее всего бьет по низким доходам |
| Импорт | техника, одежда, комплектующие | курс и логистика быстро попадают в цену |
| Издержки бизнеса | услуги, аренда, производство | бизнес перекладывает расходы в чек |
Для России этот контекст особенно важен: даже если локальная инфляция отличается от мировой, внешние шоки через сырьё, импорт, курсы валют и ожидания быстро отражаются в ценах на отдельные категории товаров и в расходах компаний. В недвижимости это проявляется через удорожание стройматериалов и инженерного оборудования, многие позиции которых зависят от импорта.
Что происходит с доходами населения
Мировой рост цен опасен тем, что номинальные зарплаты и реальные доходы часто растут неравномерно. По оценкам международных организаций, на многих рынках рост зарплат уже не успевает за удорожанием жизни, а в развивающихся экономиках это особенно заметно. На рынке недвижимости это напрямую отражается на спросе: даже при номинальном росте зарплат реальная возможность обслуживать ипотеку падает, а накопить на первоначальный взнос становится сложнее.
Разница между номинальным и реальным доходом
- Номинальный доход — сумма в рублях, долларах или другой валюте.
- Реальный доход — сколько товаров и услуг можно купить на эту сумму с учётом роста цен.
Простой пример: если зарплата выросла на 8%, а цены — на 6%, реальный прирост составил примерно 2%. Если зарплата выросла на 5%, а цены — на 7%, покупательная способность снизилась. Именно этот разрыв заставляет покупателей жилья пересматривать свои планы: формально доходы могут увеличиваться, но после обязательных трат на жизнь свободных денег для ипотеки остаётся меньше.
Кто страдает сильнее
- семьи с низкими доходами;
- домохозяйства с кредитной нагрузкой;
- люди, у которых большая доля расходов уходит на еду, транспорт и коммунальные платежи;
- работники в секторах, где зарплаты индексируются с задержкой.
Для рынка жилья это означает смещение спроса в сторону более дешёвых объектов или отказ от сделок вовсе. Заёмщики с плавающими ставками или те, кто только планирует взять ипотеку, оказываются в зоне повышенного риска.
Почему инфляция ускоряется именно сейчас
Причины ускорения в 2026 году выглядят не как локальная вспышка, а как наложение нескольких факторов. Для строительного сектора и рынка недвижимости это означает, что давление на издержки сохранится как минимум на горизонте года-двух.
Главные драйверы
- Энергетические цены. Когда дорожают нефть, газ и топливо, это быстро переходит в стоимость перевозок и производства. Для стройки это прямой удар: бетон, металл, логистика — всё привязано к энергии.
- Продовольствие. Рост цен на зерно, удобрения и транспорт тянет вверх стоимость базовой корзины, сокращая свободные доходы населения и, как следствие, спрос на жильё.
- Слабая или неустойчивая динамика зарплат. Во многих экономиках номинальный рост оплаты труда замедляется, а это делает реальный доход более уязвимым. Для ипотечного рынка это критично: платёжеспособность заёмщиков снижается.
- Ожидания бизнеса и населения. Если компании ждут дальнейшего роста издержек, они заранее пересматривают прайсы, а население ускоряет покупки. В недвижимости это может подогревать ажиотажный спрос на отдельные объекты, но одновременно застройщики закладывают инфляционные риски в цену квадратного метра.
- Курс и импорт. Для стран с зависимостью от внешних поставок ослабление валюты быстро делает импорт дороже. В России это напрямую касается инженерного оборудования, отделочных материалов и техники для строительства.
Что это значит для России
Для российского рынка недвижимости и потребительского спроса мировая инфляция важна не сама по себе, а через три эффекта: стоимость заимствований, динамику реальных доходов и себестоимость строительства. Когда дорожают материалы, логистика и отдельные импортные компоненты, это может поддерживать цены на жильё и инфраструктурные проекты даже при слабом спросе. Более того, высокая глобальная инфляция заставляет центробанки, включая Банк России, удерживать жёсткую денежно-кредитную политику, что напрямую определяет уровень ипотечных ставок.
Как это отражается на рынке жилья
- Ипотека становится чувствительнее к ставкам. Если инфляционное давление сохраняется, регулятор не спешит смягчать политику. Это значит, что рыночные ставки по ипотеке останутся высокими, а условия льготных программ могут ужесточаться.
- Застройщики закладывают риски в сметы. Рост стоимости материалов и подрядных работ постепенно переходит в цену квадратного метра. Даже при снижении спроса девелоперы часто не могут резко опустить цены из-за выросшей себестоимости.
- Покупатели теряют часть возможностей. Даже при формальном росте зарплаты реальные доходы могут не успевать за стоимостью первоначального взноса и ежемесячного платежа. В итоге доступность жилья снижается, а спрос смещается в сегменты с меньшей площадью или на вторичный рынок с более гибким ценообразованием.
- Спрос смещается в более доступные сегменты. На фоне дорожающих денег и продуктов семьи чаще отказываются от лишней площади или откладывают сделку. Инвестиционный спрос на жильё как защитный актив может возрасти, но высокие ставки по кредитам ограничивают этот эффект.
Как защитить личный бюджет от инфляции
Полностью убрать инфляционный риск нельзя, но можно снизить его влияние на семейные финансы. Для тех, кто планирует покупку жилья, особенно важно заранее оценить запас прочности с учётом вероятного роста обязательных расходов.
Практический чек-лист
- пересчитать структуру расходов и выделить обязательные траты;
- проверить, какая часть дохода уходит на еду, транспорт и кредиты;
- не держать слишком большую сумму без движения, если она не нужна в ближайшие недели;
- заранее планировать крупные покупки, если товар заметно дорожает;
- сравнивать условия по вкладам, накопительным счетам и кредитам;
- при ипотеке оценивать не только текущий платёж, но и запас прочности при росте расходов на 10–15%.
Что особенно важно заемщикам
Если у семьи уже есть ипотека или потребкредит, инфляция может играть двояко. С одной стороны, долг в фиксированных номинальных платежах со временем «легче» для бюджета. С другой — если доходы не индексируются, а расходы растут, свободных денег становится меньше, и платежи ощущаются тяжелее. Поэтому сейчас особенно важно иметь финансовую подушку, покрывающую как минимум 3–6 месяцев обязательных выплат, и избегать новых кредитов без крайней необходимости.
Ошибки, которые чаще всего совершают в период высокой инфляции
- ориентируются только на рост зарплаты, не считая реальный доход;
- берут кредит с минимальным запасом по платежу;
- откладывают крупную покупку слишком долго и в итоге покупают дороже;
- не следят за составом потребительской корзины;
- игнорируют, что подорожание еды и коммунальных услуг сильнее всего бьет по ежемесячному бюджету.
В контексте недвижимости типичная ошибка — брать ипотеку на пределе возможностей, рассчитывая, что будущий рост зарплаты всё компенсирует. При ускоряющейся инфляции реальные доходы могут стагнировать, и тогда даже фиксированный платёж станет неподъёмным.
Как читать экономические новости без лишней паники
Чтобы не потеряться в заголовках, важно смотреть не на один показатель, а на связку. Для рынка недвижимости ключевыми индикаторами остаются динамика реальных доходов, решения по ключевой ставке и цены на стройматериалы.
На что обращать внимание
- общая инфляция;
- базовая инфляция без волатильных компонентов;
- динамика зарплат;
- потребительские ожидания;
- решения центробанков;
- цены на энергию и продовольствие.
Если инфляция растет, а зарплаты и занятость не ускоряются, это почти всегда означает ухудшение реальных доходов. Если же рост цен замедляется, но доходы уже просели, восстановление потребительского спроса обычно идёт медленно. Для покупателя жилья это сигнал: не ждать быстрого снижения цен или ставок, а трезво оценивать свою платёжеспособность в текущих условиях.
Вывод
Мировая инфляция в 2026 году снова набирает обороты, и это уже отражается на ценах, зарплатах и покупательной способности домохозяйств. Для семей и покупателей жилья главный вывод простой: важно считать не только сумму дохода, но и его реальную силу, а также заранее оценивать, как рост цен на продукты, услуги и кредиты повлияет на бюджет. На рынке недвижимости это означает более осторожный подход к ипотеке, внимание к себестоимости строительства и готовность к тому, что период высоких ставок может затянуться.
FAQ
Почему инфляция опасна, даже если зарплата растет?
Потому что важен не номинальный, а реальный рост дохода. Если цены растут быстрее, покупательная способность падает. Для ипотечного заёмщика это означает, что обслуживать кредит становится сложнее, даже если сумма платежа не изменилась.
Какие расходы страдают первыми?
Обычно это продукты, транспорт, коммунальные услуги и базовые сервисы. Именно эти статьи съедают большую часть бюджета, оставляя меньше свободных денег на сбережения или ипотеку.
Может ли высокая инфляция поддерживать цены на жилье?
Да, через рост себестоимости строительства, удорожание денег и снижение доступности ипотеки для покупателей. Застройщики не могут резко снизить цены, когда дорожают материалы и рабочая сила, поэтому номинальные цены могут оставаться высокими даже при слабом спросе.
Что делать семье в период ускорения инфляции?
Пересчитать бюджет, сократить необязательные траты, оценить долговую нагрузку и не брать кредит без запаса по платежу. Если планируется покупка жилья, стоит зафиксировать условия по ипотеке при первой возможности и предусмотреть резерв на случай роста обязательных расходов.
Почему мировая инфляция важна для России?
Потому что она влияет на импорт, сырьё, логистику, курс и стоимость заимствований, а это быстро отражается в ценах и спросе на рынке недвижимости. Высокая глобальная инфляция заставляет ЦБ сохранять жёсткую политику, что напрямую определяет уровень ипотечных ставок и доступность жилья.